


Article actualisé le 11 août 2026
La loi de finances 2026 durcit le dispositif : quota de réinvestissement porté de 60 % à 70 %, délai porté de 2 à 3 ans, et durée de conservation unique de 5 ans pour tous les actifs réinvestis. Ces paramètres s'appliquent aux cessions réalisées depuis février 2026 ; les cessions antérieures conservent les anciennes règles.
Vendre votre entreprise sans payer immédiatement les 31,4 % d'impôt sur la plus-value : c'est exactement ce que permet le mécanisme d'apport-cession encadré par l'article 150-0 B ter du Code général des impôts. Pour une cession à 1,2 million d'euros, ce dispositif peut différer 376 800 € d'imposition et même les neutraliser définitivement avec une stratégie de réinvestissement bien pilotée. Mais une seule erreur dans le calendrier ou les conditions vous expose au paiement immédiat majoré de pénalités.
Chiffres clés
Le mécanisme de l'apport-cession en 2026
L'apport-cession est une technique d'optimisation fiscale qui s'applique à la cession d'une entreprise détenue par un dirigeant personne physique. Le principe : avant de vendre votre société opérationnelle, vous l'apportez d'abord à une holding que vous contrôlez. Cette opération bénéficie automatiquement d'un report d'imposition de la plus-value latente sur les titres apportés.
Étape 1 : vous créez une holding (SAS ou SARL à l'IS). Étape 2 : vous apportez à cette holding les titres de votre société opérationnelle. La plus-value latente sur cet apport est constatée mais son imposition est reportée. Étape 3 : la holding vend la société opérationnelle à l'acquéreur final. La plus-value de cession au niveau de la holding bénéficie du régime mère-fille (95 % d'exonération si détention >2 ans). Étape 4 : la holding réinvestit le produit de cession dans une activité économique (70 % minimum).
Si toutes les conditions sont respectées, le report d'imposition initial devient définitif après les délais légaux. Vous avez transformé un événement potentiellement très taxé en un mécanisme quasi-neutre fiscalement.
Conditions des 70 % de réinvestissement économique
Le pilier central du dispositif réside dans l'obligation de réinvestissement économique. Si la holding cède les titres apportés dans les 3 ans suivant l'apport, elle doit réinvestir au moins 70 % du produit de cession dans une activité économique éligible, dans un délai de 3 ans. Ces paramètres valent pour les cessions réalisées depuis février 2026 (les cessions antérieures conservent les anciens paramètres : 60 % en 24 mois).
Sont considérés comme réinvestissements économiques éligibles :
- L'acquisition d'une nouvelle entreprise opérationnelle (>=50 % du capital)
- La souscription au capital d'une société non cotée exerçant une activité économique
- Le financement d'une activité économique exercée directement par la holding
- L'acquisition de titres de sociétés cotées sur un marché libre (sous conditions)
- Le financement de fonds de capital-investissement éligibles (FPCI, FCPR, sociétés de libre partenariat)
Sont exclus : l'achat d'immobilier locatif, les placements financiers liquides (livrets, assurance-vie), les SCPI, les biens de jouissance personnelle. La logique du législateur : le report d'imposition est accordé en contrepartie d'un soutien à l'économie réelle, pas d'une simple migration vers la rente passive.
Si vous ne réinvestissez que 50 % du produit de cession, le report tombe sur 100 % de la plus-value, pas seulement sur les 20 % manquants. Le mécanisme est binaire : tout ou rien. C'est le piège majeur à anticiper.
Délai de 3 ans : comment le piloter
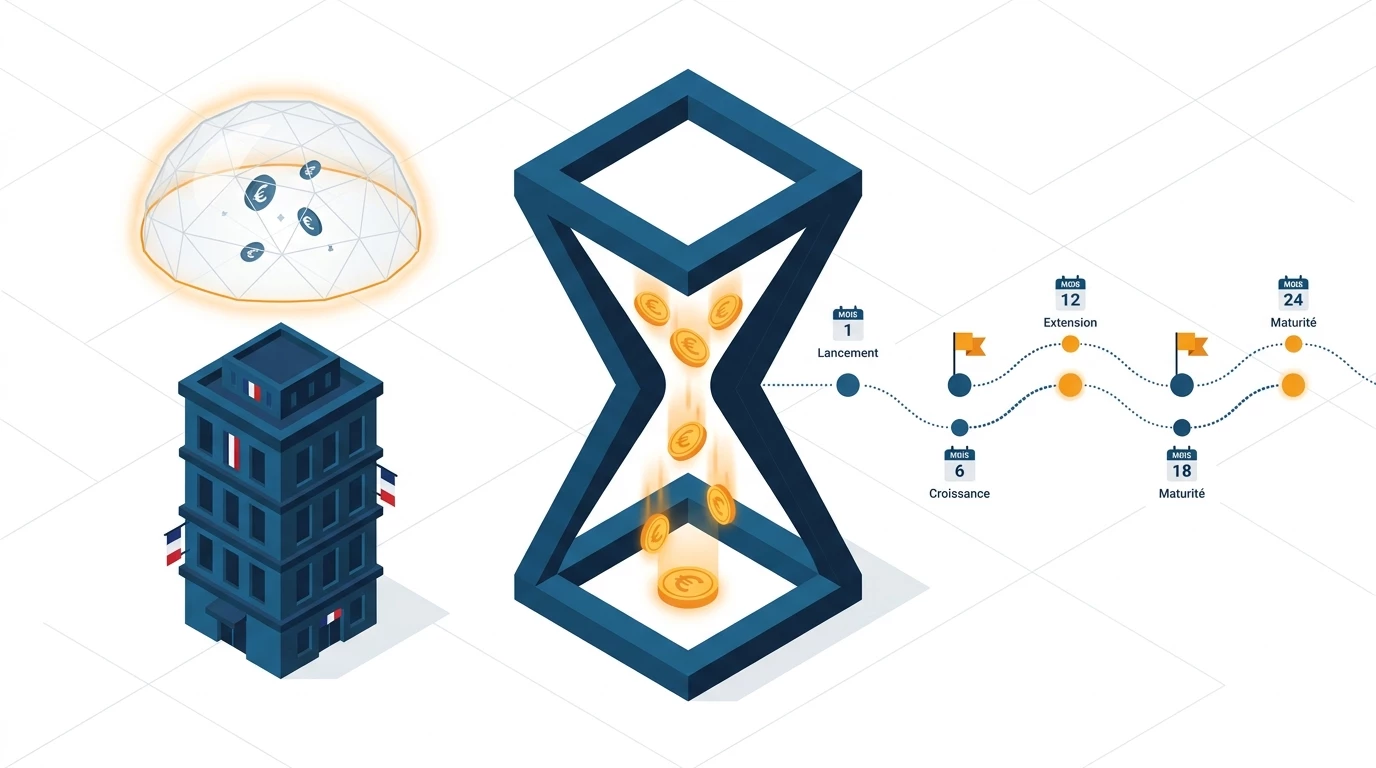
Les 3 ans courent à compter de la cession des titres par la holding. Pendant cette période, vous devez identifier, négocier et finaliser le réinvestissement de 70 % minimum du produit de cession. C'est un délai serré qui demande une préparation amont.
Phase 1 (mois 0 à 6) : sécurisation de la trésorerie issue de la cession. Souvent placée sur des supports liquides en attente de réinvestissement (compte courant rémunéré, OPCVM monétaires). Cette phase ne consomme pas de délai de réinvestissement.
Phase 2 (mois 6 à 18) : sourcing et étude de cibles. Identification des entreprises à racheter, audit, négociation. Cette phase est la plus critique et nécessite l'accompagnement d'un cabinet M&A et fiscal.
Phase 3 (mois 18 à 24) : finalisation des opérations. Signature des protocoles, levée des conditions suspensives, libération des fonds. Garde-fou essentiel : prévoir 3 mois de marge avant le terme du délai légal pour absorber les imprévus juridiques.
L'EEF recommande de démarrer le sourcing avant même la cession définitive de la société d'origine, dès que la promesse de vente est signée. Vous gagnez ainsi plusieurs mois utiles avant même le démarrage du compteur légal, plutôt que de le subir sous tension.
Cas concret chiffré : cession 1,2 M€ via holding
Marc, dirigeant d'une SAS de prestations IT depuis 12 ans, négocie la cession de sa société pour 1,2 M€. La valeur de ses titres à la création était symbolique (1 000 € de capital), donc la plus-value est quasiment égale au prix de cession.
| Scénario | Vente directe | Apport-cession 150-0 B ter |
|---|---|---|
| Plus-value brute | 1 199 000 € | 1 199 000 € |
| Imposition immédiate | 376 486 € | 0 € |
| Trésorerie disponible holding | 0 € | 1 199 000 € |
| Capacité de réinvestissement | 822 514 € | 1 199 000 € |
| Effet de levier | Référence | +46 % |
En vente directe, Marc paye 376 486 € de PFU 31,4 % et conserve 822 514 € pour ses projets. Avec l'apport-cession, il dispose de 1 199 000 € en holding pour réinvestir, à condition d'en placer 70 % minimum (839 300 €) dans une activité économique éligible. Le différentiel de 375 486 € lui ouvre un nouveau projet entrepreneurial substantiel.
Vous voulez chiffrer votre situation ?
Estimer gratuitement mes économies5 erreurs qui font perdre le report
Les redressements en matière de 150-0 B ter sont fréquents et brutaux. Voici les 5 erreurs identifiées par l'EEF sur plus de 200 dossiers d'apport-cession traités.
Erreur 1 - Réinvestir dans de l'immobilier locatif : la location nue n'est pas une activité économique au sens du 150-0 B ter. Beaucoup de dirigeants pensent à raison qu'ils ont besoin de constituer un patrimoine immobilier — mais l'opération doit se faire en deux temps, jamais avec les fonds soumis au report.
Erreur 2 - Calendrier mal piloté : franchir le délai de 3 ans ne serait-ce que d'un jour fait tomber le bénéfice du report intégralement. Pas de tolérance, pas de demande gracieuse possible.
Cas concret EEF
Antoine, 47 ans, fondateur d'une SARL d'éditique à Lyon (CA 4,5 M€), cédait sa société à un groupe industriel pour 2,8 M€ en septembre 2024. Sans accompagnement, il aurait payé 840 000 € de PFU. Lors de notre intervention en mai 2024, nous avons constitué une holding 4 mois avant la cession, apporté les titres, puis pilote le réinvestissement sur 18 mois. Réinvestissement réalisé : 1 750 000 € (62,5 %) dans deux PME industrielles via prise de participation majoritaire. Le report d'imposition est sécurisé, et Antoine a conservé l'intégralité de la trésorerie de cession en holding pour développer ses nouvelles participations. Économie effective d'imposition : 840 000 € différée, dont environ 500 000 € définitivement neutralisés à terme.
Erreur 3 - Réinvestir moins de 70 % : si vous ne placez que 55 % du produit, vous perdez le bénéfice sur 100 % de la plus-value. La règle est tout ou rien.
Erreur 4 - Investir dans une société sans activité opérationnelle : les sociétés "coquilles" ou en sommeil sont exclues. Vous devez investir dans une entité avec une activité économique réelle, justifiable par un compte de résultat et des moyens humains.
Erreur 5 - Documenter insuffisamment l'opération : conservez les PV d'AG d'apport, l'expertise du commissaire aux apports, les actes de cession, les preuves de réinvestissement (certificats d'investissement, statuts modifiés, BSA souscrits). L'administration peut demander ces pièces jusqu'à 6 ans après l'opération.
Schéma type EEF : roadmap sur 24 mois
Voici la roadmap éprouvée par l'EEF sur plus de 200 cessions accompagnées. Elle se déroule sur 24 mois minimum avant la cession définitive.
M-24 à M-12 : audit fiscal et patrimonial. Constitution de la holding. Apport des titres avec rapport du commissaire aux apports. Mise en place de la convention de management fees pour qualifier la holding d'animatrice (utile pour Dutreil ultérieur).
M-12 à M-6 : sourcing des cibles de réinvestissement en parallèle des négociations de cession. Mise en relation avec des fonds de capital-investissement éligibles. Préparation du business plan post-cession.
M-6 à M-0 : finalisation de la cession des titres par la holding. Encaissement du produit de cession. Démarrage du compteur de 3 ans.
M+0 à M+18 : déploiement progressif du réinvestissement. 70 % minimum sécurisé idéalement avant M+18 pour anticiper tout aléa juridique.
M+18 à M+24 : finalisation et documentation. Production du dossier complet pour l'administration en cas de demande.
Questions fréquentes
Combien de temps faut-il conserver la holding pour sécuriser le report ?
Le report ne se transforme jamais automatiquement en exonération. Il est différé jusqu'à un événement déclencheur : cession des titres de la holding par le dirigeant, dissolution, transfert de domicile fiscal hors UE, retrait des fonds du circuit économique. En pratique, conservée à long terme et bien gérée, la holding peut maintenir le report indéfiniment et le transmettre via donation-partage avec purge totale.
Que se passe-t-il si je revends ma holding ?
La cession des titres de la holding fait tomber le report d'imposition. La plus-value initiale devient immédiatement imposable au PFU 31,4 % ou au barème. C'est pourquoi la holding s'inscrit dans une stratégie de long terme. Toutefois, après une longue détention (souvent 10+ ans) et plusieurs réinvestissements successifs, le risque réel devient minime grâce à la stratégie de transmission anticipée.
L'apport-cession est-il compatible avec le pacte Dutreil ?
Oui, et c'est même la combinaison gagnante. Vous pouvez préparer une transmission familiale via Dutreil sur la holding, en parallèle du report 150-0 B ter. À la donation, la holding bénéficie de l'exonération à 75 % de Dutreil et le report d'imposition est purgé définitivement chez les donataires. C'est l'optimum patrimonial pour une cession suivie d'une transmission.
Peut-on cumuler 150-0 B ter avec d'autres régimes d'exonération ?
Oui partiellement. L'apport-cession peut se combiner avec l'abattement renforcé pour départ à la retraite (article 150-0 D ter), si vous remplissez les conditions d'âge et de durée. Mais les cumuls sont techniques et nécessitent une analyse au cas par cas. Une cession à 3 M€ peut combiner abattement de 500 000 € + report sur 2,5 M€, optimisant fortement la fiscalité totale.
Besoin d'un accompagnement personnalisé ?
Plus de 2 200 entrepreneurs ont déjà optimisé leur fiscalité avec la méthode S.O.S de l'EEF.
Prendre contact