


Vendre votre fonds de commerce génère une plus-value professionnelle qui peut atteindre 30 % à 36 % d'imposition immédiate sans optimisation. Pour une cession à 400 000 €, c'est plus de 100 000 € qui peuvent partir directement à l'administration fiscale. Or cinq leviers permettent de réduire drastiquement, voire de neutraliser cette imposition. Roadmap complète sur 24 mois pour préparer une cession optimisée selon la méthode EEF.
Chiffres clés
Plus-value pro : court terme vs long terme
La cession d'un fonds de commerce génère une plus-value professionnelle calculée comme la différence entre le prix de cession et la valeur nette comptable des éléments cédés (fonds, droit au bail, matériel, marchandises). Cette plus-value se décompose entre court terme et long terme selon la durée de détention.
Plus-value à court terme : correspond aux amortissements pratiqués pendant la détention (réintégrés au résultat fiscal) ainsi qu'aux plus-values sur biens détenus moins de 2 ans. Imposition : intégrée au résultat imposable de l'exercice de cession, taxée selon le régime fiscal de l'entreprise (IR au barème pour entreprise individuelle, IS pour société).
Plus-value à long terme : concerne les plus-values sur les éléments incorporels du fonds (clientèle, droit au bail, enseigne) détenus depuis plus de 2 ans. Imposition à un taux préférentiel : 12,8 % d'IR + 17,2 % de prélèvements sociaux pour les entreprises individuelles, soit 30 % au total. Pour les sociétés à l'IS, soumise à l'IS au taux normal sans avantage spécifique.
Pour un commerçant en entreprise individuelle qui cède son fonds 400 000 € après 12 ans d'activité (valeur comptable nulle), la plus-value est intégralement à long terme. Imposition de droit commun : 120 000 € (30 %). C'est cette charge qui doit être optimisée par les régimes spécifiques.
Régime 151 septies : exonération sous condition de CA
L'article 151 septies du CGI offre une exonération totale ou partielle des plus-values professionnelles selon le chiffre d'affaires moyen des deux exercices précédant la cession.
| Activité | Exonération totale | Exonération partielle | Aucune exonération |
|---|---|---|---|
| Vente / hôtellerie | CA < 250 000 € | CA 250 000 € à 350 000 € | CA > 350 000 € |
| Services / BNC | CA < 90 000 € | CA 90 000 € à 126 000 € | CA > 126 000 € |
Conditions cumulatives : activité professionnelle exercée pendant 5 ans minimum à titre habituel, et chiffre d'affaires moyen sur les 2 exercices précédant la cession respectant les seuils. Le calcul se fait HT pour les activités assujetties à TVA.
Cas pratique : commerçant en alimentation avec CA moyen de 220 000 € sur 2024-2025, cédant son fonds en 2026 pour 380 000 €. La plus-value de 380 000 € est intégralement exonérée. Économie : 114 000 € par rapport au PFU 30 %. Cette exonération est cumulable avec l'IFI et l'abattement pour durée de détention.
Régime 238 quindecies : abattement selon prix
L'article 238 quindecies offre une exonération sur la base du prix de cession, indépendante du chiffre d'affaires. Plus pertinent pour les commerces de moyenne envergure dont le CA dépasse les seuils du 151 septies.
Mécanique de l'exonération : exonération totale si la valeur du fonds cédé est inférieure à 500 000 € hors immobilier d'exploitation. Exonération dégressive entre 500 000 € et 1 000 000 € selon la formule : (1 000 000 - prix de cession) / 500 000 €. Aucune exonération au-delà de 1 000 000 €.
Conditions cumulatives :
- Activité exercée pendant au moins 5 ans à la date de cession
- Cession portant sur l'intégralité d'une branche complète d'activité
- Cessation totale de l'activité concernée après la cession
- Pas de lien capitalistique entre cédant et acquéreur (pas de cession à une société contrôlée par le cédant)
Pour un fonds cédé à 480 000 €, l'exonération totale 238 quindecies efface l'intégralité de la plus-value (économie d'environ 144 000 € de PFU 30 %). Pour un fonds à 750 000 €, l'exonération porte sur 50 % de la plus-value : économie réduite mais toujours significative.
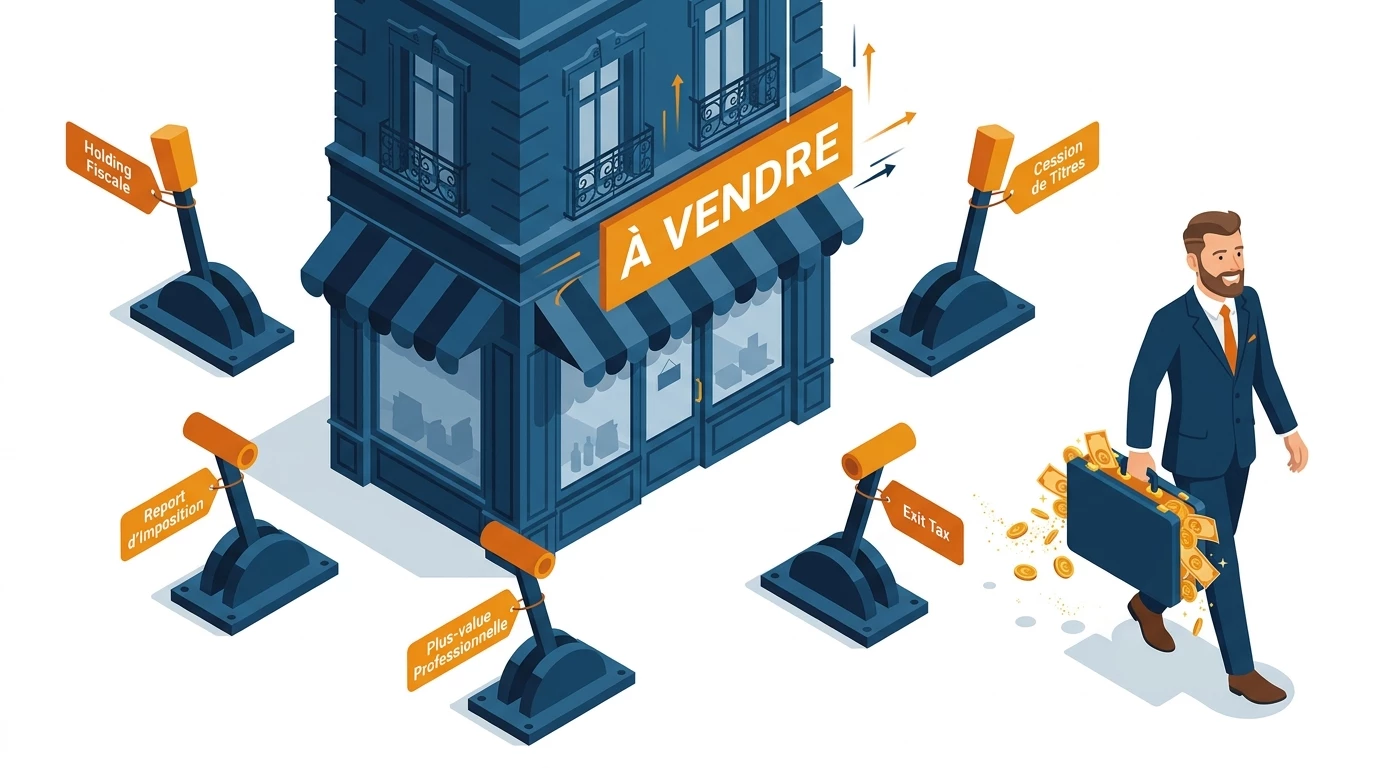
Apport préalable en holding (150-0 B ter)
Le quatrième levier consiste à apporter le fonds (ou les titres de la société d'exploitation) à une holding avant la cession. Si vous exercez en société (SARL, SASU, EURL), vous pouvez apporter vos titres à une holding sous le régime du report d'imposition de l'article 150-0 B ter.
Les conditions ont été détaillées dans l'article dédié au 150-0 B ter, mais en synthèse :
- Constitution d'une holding contrôlée par le cédant
- Apport des titres de la société exploitante avec rapport du commissaire aux apports
- Report d'imposition de la plus-value latente lors de l'apport
- Cession ensuite des titres par la holding (vente à l'acquéreur)
- Si cession dans les 3 ans : obligation de réinvestir 60 % du produit dans une activité économique
L'apport-cession permet de différer 100 % de l'imposition de la plus-value latente, ce qui ouvre une marge de manœuvre considérable pour réinvestir intégralement le produit de cession. Pour les commerçants en entreprise individuelle, ce schéma suppose au préalable de transformer l'entreprise individuelle en société (apport en société sous le régime de l'article 151 octies).
Vous voulez chiffrer votre situation ?
Estimer gratuitement mes économiesDonation-partage avant cession : pourquoi et comment
Le cinquième levier est patrimonial autant que fiscal : la donation-partage des titres ou du fonds aux enfants avant la cession permet de purger la plus-value tout en transmettant le patrimoine.
Mécanisme : vous donnez à vos enfants tout ou partie des titres ou du fonds. La donation est calculée à la valeur réelle du moment, qui devient le nouveau prix de revient pour les donataires. Lors de la cession ultérieure par les enfants, la plus-value est calculée sur la base de ce nouveau prix de revient — souvent quasi nulle car la cession intervient peu après la donation.
Coût de l'opération : les droits de donation s'appliquent selon les barèmes en vigueur. Avec l'abattement de 100 000 € par enfant et par parent (renouvelable tous les 15 ans), une famille de 2 enfants peut transmettre 400 000 € en franchise (200 000 par parent x 2 enfants). Au-delà, application des barèmes progressifs.
Combinaison avec le pacte Dutreil : si l'entreprise est éligible (activité commerciale, industrielle, artisanale), l'application du pacte Dutreil ramène la base imposable à 25 % de la valeur transmise. Une famille peut alors transmettre des entreprises à plusieurs millions d'euros avec des droits réduits à quelques dizaines de milliers d'euros.
Cas concret EEF
Bernard et Sylvie, 64 et 62 ans, dirigeaient une SARL de boulangerie-pâtisserie en Anjou (CA 580 k€/an, valeur du fonds 480 k€). Ils envisageaient la cession en 2026 pour partir à la retraite. Stratégie EEF déployée sur 18 mois : (1) donation-partage de 50 % des titres à leurs deux enfants en novembre 2024 sous régime Dutreil (engagement collectif déjà en place depuis 2022), valeur transmise 240 k€, base imposable 60 k€, droits 0 € grâce aux abattements (100 k€ par parent par enfant) ; (2) cession des titres en juin 2026 à un repreneur, prix 480 k€, plus-value sur la part conservée (240 k€) bénéficiant du 150-0 D ter (départ retraite), abattement 500 k€ qui efface intégralement la plus-value ; (3) plus-values des enfants quasi-nulles (cession peu après donation). Économie totale : 144 000 € de PFU évités côté parents + 0 € de droits de donation. Patrimoine optimalement transmis.
Calendrier 24 mois : la roadmap EEF complète
Voici la roadmap éprouvée par l'EEF sur plus de 200 cessions de fonds de commerce accompagnées.
M-24 à M-18 - Audit et structuration : audit complet de la situation fiscale et patrimoniale. Évaluation du fonds par expert indépendant. Choix du régime fiscal cible (151 septies, 238 quindecies, 150-0 D ter, apport-cession, ou combinaison). Si nécessaire, transformation de l'entreprise individuelle en société, ou constitution d'une holding.
M-18 à M-12 - Préparation patrimoniale : signature d'un éventuel pacte Dutreil (engagement collectif de 17 % minimum pendant 2 ans). Donation-partage si pertinente. Mise en place du dispositif retraite (anticipation de la liquidation pour 150-0 D ter). Préparation administrative de la sortie (préavis bail commercial, contrats fournisseurs, contrats salariés à reprendre).
M-12 à M-6 - Recherche acquéreur : mandat éventuel d'agence ou de cabinet de transmission. Préparation du dossier de cession (data room, documents juridiques, comptes annuels, baux). Premières négociations. Lettre d'intention.
M-6 à M-0 - Closing : audit acheteur. Négociation des garanties d'actif et de passif. Signature de l'acte de cession. Encaissement du prix. Démarches post-cession (radiation registres, déclarations fiscales).
M+0 à M+12 - Déclaratif et sécurisation : déclaration de la plus-value (formulaire 2074, mention sur 2042-C-PRO). Production du dossier complet de pièces justificatives. Sécurisation des éventuels engagements pluriannuels (Dutreil, 150-0 B ter avec réinvestissement).
Questions fréquentes
Quelle différence entre cession de fonds et cession de titres ?
La cession de fonds porte sur les éléments du fonds (clientèle, enseigne, matériel, droit au bail), souvent en entreprise individuelle. La cession de titres porte sur les actions ou parts d'une société qui détient le fonds. Fiscalement, les régimes diffèrent : 151 septies et 238 quindecies pour les fonds, 150-0 D ter et 150-0 B ter pour les titres. Le choix de la structure de cession est stratégique et se prépare 12-24 mois en amont.
Puis-je cumuler 151 septies et 238 quindecies ?
Non, ces deux régimes sont exclusifs l'un de l'autre. Vous devez choisir celui qui vous est le plus favorable selon votre profil. En général, le 151 septies est plus avantageux pour les TPE à très faible CA (artisans, services individuels), tandis que le 238 quindecies couvre mieux les commerces de proximité et les fonds de moyenne valeur. Une simulation chiffrée par votre expert fiscal détermine le meilleur choix.
Le matériel cédé avec le fonds est-il imposé séparément ?
Le matériel professionnel cédé avec le fonds génère une plus-value à court terme (s'il est encore amortissable) ou long terme (s'il est totalement amorti). Cette plus-value bénéficie également des régimes 151 septies et 238 quindecies si les conditions sont remplies. Pour les marchandises, elles ne génèrent pas de plus-value mais se traitent en compte courant via le résultat de l'exercice.
Combien coûte un accompagnement EEF pour une cession ?
L'EEF propose des formules d'accompagnement adaptées à la taille de la cession et à la complexité du dossier, généralement entre 1,5 % et 4 % du prix de cession (hors frais externes : avocat, expert-comptable, notaire). Pour une cession à 500 k€, comptez 8 000 à 18 000 € HT. L'investissement est généralement amorti dès la première année par les économies fiscales générées (souvent 50 à 150 k€ sur ce type d'opération).
Besoin d'un accompagnement personnalisé ?
Plus de 2 200 entrepreneurs ont déjà optimisé leur fiscalité avec la méthode S.O.S de l'EEF.
Prendre contact