


La convention de management fees entre une holding et sa filiale opérationnelle est l'un des leviers fiscaux les plus puissants pour réduire la base imposable d'une société commerciale. Bien construite, elle peut diviser par deux la charge fiscale globale d'un groupe TPE/PME. Mal documentée, elle expose à un redressement immédiat et à des pénalités allant jusqu'à 80 %. Voici la méthode EEF pour sécuriser le dispositif en 2026.
Chiffres clés
Le principe du management fees expliqué simplement
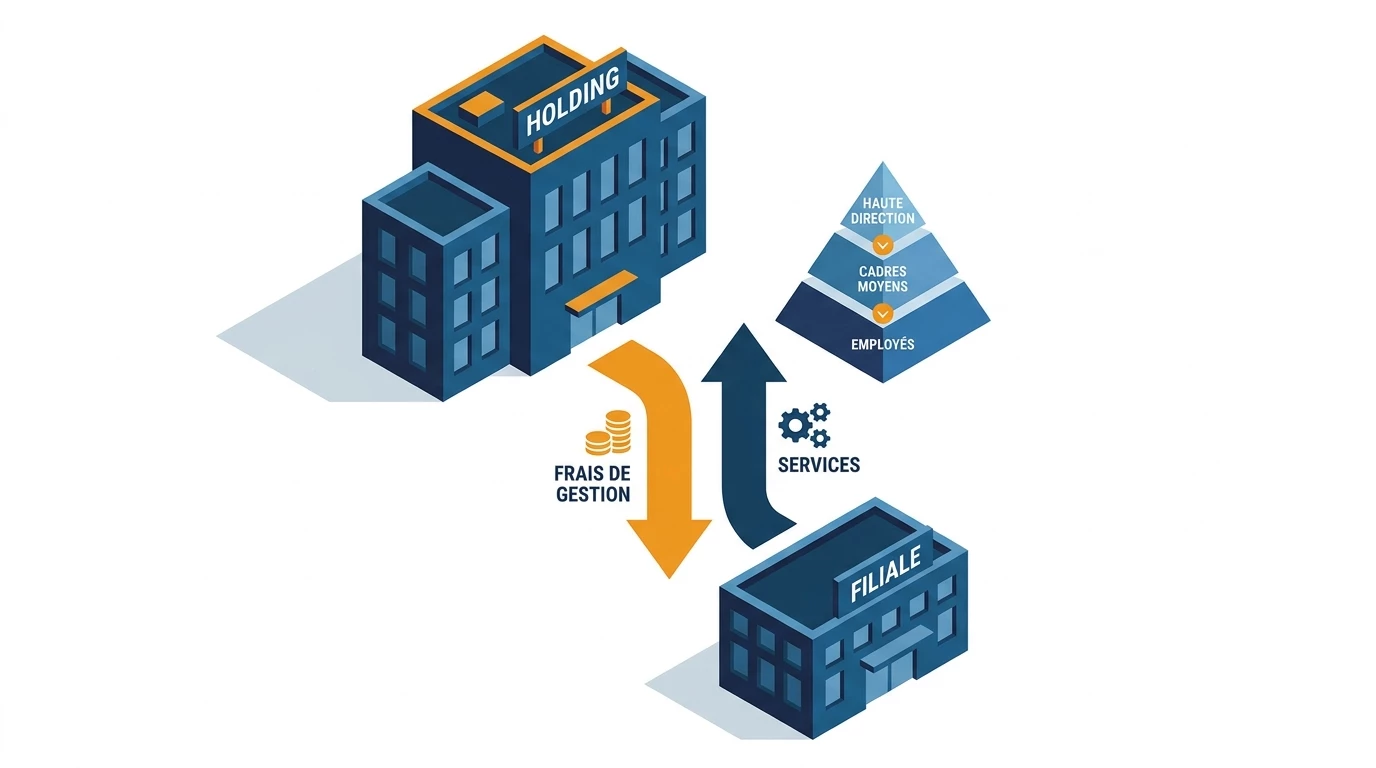
Le management fees désigne la rémunération que verse une filiale opérationnelle à sa société mère (holding) en contrepartie de prestations de services administratifs, financiers, stratégiques ou techniques. Ces prestations couvrent typiquement la direction générale, la stratégie commerciale, le contrôle de gestion, la fonction juridique, les ressources humaines, le marketing.
Le mécanisme fiscal est simple : la filiale, généralement plus rentable, déduit de son résultat imposable les sommes versées à la holding. La holding encaisse ces sommes et les imposera à l'IS sur son propre résultat (15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà). Mais les charges supportées par la holding (rémunération du dirigeant, frais de structure, intérêts d'emprunt liés à l'acquisition de la filiale) viennent réduire ce résultat imposable.
L'effet net : on déplace une partie du bénéfice de la filiale (souvent fortement imposée) vers la holding (où elle peut être absorbée par les charges de structure). Les économies dépassent fréquemment 30 % de la charge fiscale globale du groupe.
Conditions de validité (jurisprudence Société Hôtelière, Samo Gestion)
La validité d'une convention de management fees repose sur trois piliers identifiés par la jurisprudence du Conseil d'État. La décision Société Hôtelière (2010) et l'arrêt Samo Gestion (2015) ont posé un cadre strict que l'administration fiscale applique systématiquement en contrôle.
Pilier 1 - Réalité des prestations : la holding doit effectivement réaliser des prestations distinctes de celles que la filiale se rendrait à elle-même. Les conseils d'administration et le mandat social du dirigeant ne peuvent pas être facturés en management fees — c'est la raison du célèbre redressement Société Hôtelière. Les prestations doivent être identifiables, distinctes des fonctions de mandataire social, et concrètes.
Pilier 2 - Intérêt pour la filiale : la convention doit présenter un intérêt direct pour la filiale, pas seulement pour le groupe. Une prestation purement holding (consolidation, reporting actionnariat) ne peut pas être refacturée. Une prestation opérationnelle (négociation fournisseurs, recrutement cadres, déploiement IT) est valable.
Pilier 3 - Tarification de marché : les honoraires doivent correspondre à un prix de pleine concurrence. Une prestation surfacturée par rapport au marché constitue une libéralité, partiellement requalifiée en distribution. Documentez votre méthode de tarification (taux journalier comparable au marché du conseil, time sheet détaillé, livrables horodatés).
Le non-respect d'un seul de ces trois piliers expose à un redressement immédiat avec rejet intégral de la déduction et requalification en revenu distribué.
TVA et écritures comptables
La facturation des management fees est soumise à la TVA au taux normal de 20 % (article 256 CGI). La holding doit donc être assujettie à la TVA pour pouvoir facturer la filiale. Cela suppose une option ou un assujettissement automatique si le chiffre d'affaires hors prestations financières dépasse les seuils.
Si la holding est purement passive (perception de dividendes uniquement), elle ne peut pas facturer de management fees avec TVA — l'administration considère qu'elle n'a pas d'activité économique au sens de la TVA. La solution : opter pour la qualification de holding animatrice ou créer une activité de prestation de services autonome.
Schéma comptable côté filiale :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 622 | Honoraires holding | 100 000 € | - |
| 44566 | TVA déductible | 20 000 € | - |
| 401 | Fournisseur holding | - | 120 000 € |
Côté holding, écriture symétrique en comptes 706 (prestations de services) et 44571 (TVA collectée).
Documentation à produire absolument
La doctrine administrative et la jurisprudence imposent une documentation rigoureuse. Voici le dossier minimum à constituer dès la mise en place de la convention.
- Convention écrite signée entre les deux sociétés, soumise aux conventions réglementées si applicable
- Description précise des prestations : annexe technique listant chaque type d'intervention et son périmètre
- Méthode de tarification : taux horaire ou forfait, justifié par une étude de marché ou un benchmark
- Time sheets détaillés : suivi des heures réellement passées par mission, par mois
- Livrables datés : rapports stratégiques, comptes rendus de réunions, documents commerciaux
- Factures mensuelles ou trimestrielles : détaillées par mission avec ventilation HT/TVA
- PV de validation annuelle : approbation des conventions réglementées en AG ordinaire
- Moyens humains à la holding : preuves d'embauche du dirigeant, fiches de poste, contrats de travail
Cette documentation doit être conservée 6 ans minimum (délai de reprise étendu). En cas de contrôle, l'administration la demande systématiquement. L'absence d'un seul élément peut faire basculer la décision.
Vous voulez chiffrer votre situation ?
Estimer gratuitement mes économiesCas pratique chiffré : économie de 35 % sur les charges
Considérons une PME industrielle de 1,8 M€ de CA et 350 000 € de bénéfice opérationnel avant rémunération du dirigeant. Sans holding, le dirigeant se rémunère 120 000 €, le résultat imposable de la société tombe à 230 000 €. IS : 71 875 € (15 % sur 42 500 € + 25 % sur 187 500 €). Charges sociales sur la rémunération assimilée salarié : environ 65 000 €.
Avec une holding animatrice qui facture 150 000 € de management fees, le dirigeant se rémunère désormais via la holding, qui supporte les charges sociales. Le résultat de la filiale tombe à 200 000 €. IS filiale : 51 250 €. La holding a un résultat fiscal proche de zéro après rémunération du dirigeant. Économie d'IS au niveau du groupe : 20 625 €.
Mieux : la holding peut absorber les emprunts d'acquisition (intérêts déductibles), bénéficier du régime mère-fille sur les dividendes futurs (95 % d'exonération), et organiser la transmission via le pacte Dutreil. L'effet cumulé peut atteindre 35 à 45 % d'économie sur les charges fiscales et sociales globales.
Cas concret EEF
Christophe et Marina, dirigeants d'un groupe de 3 SARL dans la rénovation énergétique en région PACA, généraient ensemble 4,8 M€ de CA et 720 000 € de résultat consolidé. Lors de notre accompagnement EEF en septembre 2025, nous avons restructuré l'ensemble en holding animatrice (SAS) détenant les 3 filiales opérationnelles. Convention de management fees globale de 320 000 €/an facturée par la holding aux 3 filiales (avec time sheets et reportings dédiés). Les charges déplacées vers la holding (deux salaires de direction, frais de siège, conseil stratégique, marketing groupe) absorbent 295 000 € sur 320 000 €. Économie d'IS au niveau du groupe : 47 200 €/an. Sur 5 ans : 236 000 € sécurisés, sans aucune trésorerie additionnelle à mobiliser.
Pièges fiscaux et redressements à éviter
Les redressements en matière de management fees représentent une part significative du contentieux fiscal des PME. Cinq pièges à connaître :
Piège 1 - Facturer une prestation déjà rémunérée par mandat social : la décision Société Hôtelière a posé que la rémunération de la fonction de président ou de gérant ne peut pas être facturée en management fees. C'est le mandat social qui rémunère cette fonction. Le redressement est mécanique en cas de doublon.
Piège 2 - Holding sans moyens humains : si votre holding n'a aucun salarié, aucun bureau, aucun moyen, comment peut-elle prester pour la filiale ? L'absence de substance est la première cause de rejet en contrôle. Embauchez au moins le dirigeant à la holding ou justifiez d'une externalisation crédible.
Piège 3 - Forfait annuel sans détail : un forfait global de 100 000 € par an sans ventilation par mission est suspect. L'administration peut requalifier en distribution déguisée. Préférez une facturation mensuelle détaillée par type de prestation, avec time sheet en pièce jointe.
Piège 4 - Tarification incohérente : si vous facturez 200 €/h pour un travail qui se trouve à 80 €/h sur le marché, l'écart est requalifié en libéralité. Documentez vos tarifs par référence à des benchmarks (cabinets de conseil, ESN, agences).
Piège 5 - Convention non approuvée : en SAS et SARL pluripersonnelles, la convention doit être approuvée chaque année par l'assemblée générale ordinaire. À défaut, la convention est nulle et les sommes versées requalifiées. La SASU est dispensée mais conservez tout de même un PV interne.
Questions fréquentes
Puis-je facturer des management fees sans holding animatrice ?
Techniquement oui, mais c'est risqué. Une holding passive ne peut pas réaliser de vraies prestations opérationnelles ; l'administration la considère sans substance. Pour sécuriser le dispositif, optez pour le statut de holding animatrice (intervention effective dans la stratégie, ressources humaines dédiées, conseils administratifs réels). Cette qualification ouvre aussi droit aux régimes fiscaux les plus avantageux (Dutreil, IFI).
À partir de quel chiffre d'affaires un montage holding+management fees est rentable ?
Le seuil de rentabilité se situe autour de 200 000 à 300 000 € de bénéfice avant rémunération du dirigeant. En dessous, les frais de structure (comptabilité, dépôt comptes, assurances dédiées) absorbent l'économie fiscale. Au-delà, le levier devient significatif et les économies dépassent rapidement plusieurs dizaines de milliers d'euros par an.
Quelles prestations sont les plus sûres à facturer ?
Les prestations à fort contenu opérationnel et facilement matérialisables : déploiement marketing groupe, négociation contrats fournisseurs, recrutement cadres, audit interne, contrôle de gestion, management de projets transversaux, juridique opérationnel, support IT mutualisé. Évitez les prestations purement holding (reporting actionnarial, gestion de trésorerie groupe) qui sont systématiquement contestées.
Combien coûte la mise en place ?
Comptez 3 000 à 8 000 € pour la création de la holding et la rédaction de la convention par un avocat fiscaliste. Si vous restructurez un groupe existant via apport de titres, ajoutez 5 000 à 15 000 € de frais de commissaire aux apports et formalités. L'investissement est généralement amorti en moins d'un an pour un groupe de plus de 500 k€ de résultat.
Besoin d'un accompagnement personnalisé ?
Plus de 2 200 entrepreneurs ont déjà optimisé leur fiscalité avec la méthode S.O.S de l'EEF.
Prendre contact