


Article actualisé le 11 août 2026
L'engagement individuel du pacte Dutreil passe de 4 à 6 ans, portant la durée totale de conservation à 8 ans. Une taxe de 20 % sur les holdings patrimoniales (CGI art. 235 ter C) s'applique par ailleurs aux exercices clos à compter du 31 décembre 2026, sous trois conditions cumulatives.
La distinction entre holding animatrice et holding passive est devenue le critère fiscal le plus structurant de votre stratégie patrimoniale. À elle seule, cette qualification ouvre ou ferme l'accès au pacte Dutreil, à l'apport-cession 150-0 B ter, à l'exonération IFI sur les biens professionnels, et à un management fees déductible. Mal documentée, votre holding peut perdre rétroactivement sa qualification et déclencher des redressements à 6 chiffres. Le mode d'emploi 2026 selon la jurisprudence du Conseil d'État.
Chiffres clés
Définition jurisprudentielle : ce que dit le Conseil d'État
La notion de holding animatrice n'est définie ni par le code général des impôts ni par le code de commerce. Elle a été construite par la jurisprudence administrative, principalement par la chambre commerciale de la Cour de cassation et le Conseil d'État. Les arrêts de référence : Société Gemo (2018), arrêt CE 13 juin 2018, et plus récemment plusieurs décisions de 2022-2024 qui ont précisé les critères.
Une holding est qualifiée d'animatrice si elle remplit cumulativement trois conditions :
- Définition de la politique du groupe : la holding définit la stratégie commerciale, financière et opérationnelle des filiales
- Animation effective des filiales : la holding rend des services administratifs, juridiques, comptables, financiers ou immobiliers à ses filiales
- Caractère prépondérant : l'activité d'animation représente la fonction principale de la holding (et non accessoire)
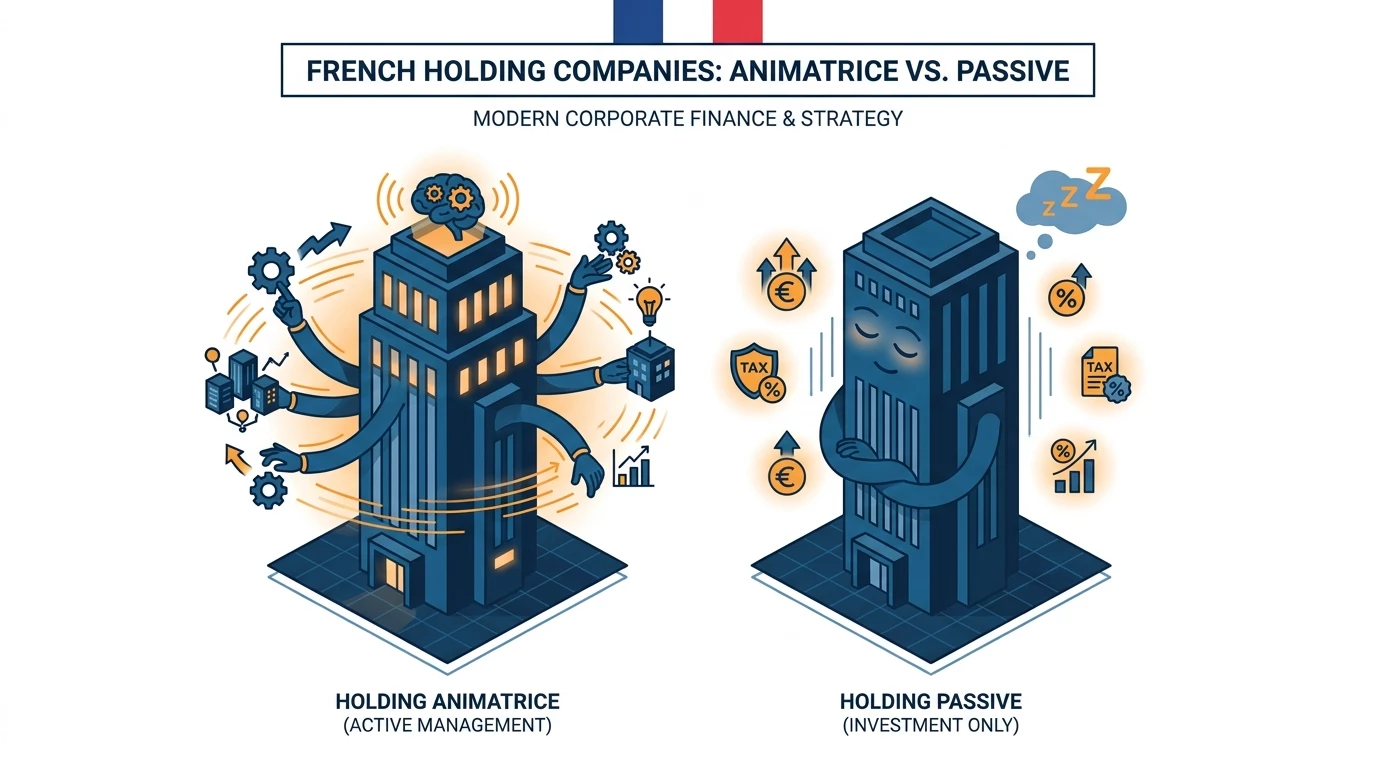
Une holding qui se contente de détenir des participations sans intervention dans la gestion des filiales est qualifiée de "passive". Cette distinction n'est pas binaire : la prépondérance s'apprécie selon un faisceau d'indices (chiffre d'affaires des prestations, ressources humaines dédiées, conventions signées, comptes rendus de réunions stratégiques).
Pacte Dutreil et exonération de 75 %
Le pacte Dutreil (article 787 B du CGI) permet d'exonérer 75 % de la valeur des titres transmis par donation ou succession. Pour une transmission de 2 M€ d'entreprise à deux enfants, l'économie atteint plusieurs centaines de milliers d'euros de droits de mutation.
Conditions de l'exonération Dutreil :
- Engagement collectif de conservation : au moins 17 % des titres pendant 2 ans
- Engagement individuel postérieur : conservation pendant 6 ans supplémentaires depuis la loi de finances 2026, soit 8 ans de conservation au total avec l'engagement collectif
- Exercice d'une fonction de direction par un signataire pendant 3 ans après la transmission
- Activité industrielle, commerciale, artisanale, agricole ou libérale (les sociétés civiles patrimoniales sont exclues)
Pour bénéficier du Dutreil sur une holding, il faut impérativement qu'elle soit qualifiée d'animatrice. Une holding passive ne peut pas bénéficier du Dutreil, même si ses filiales remplissent les conditions. La loi de finances 2024 a renforcé les exigences de matérialisation : production de procès-verbaux d'animation, convention de prestations entre holding et filiales, time sheets des dirigeants. La loi de finances 2026 exclut en outre de l'assiette exonérée les actifs non affectés à l'exploitation, désormais valorisés séparément et taxés au barème des droits de mutation.
Apport-cession : la holding doit être animatrice
L'article 150-0 B ter du CGI sur l'apport-cession exige également un caractère animateur. La doctrine administrative (BOI-RPPM-PVBMI-30-10-60) précise qu'une holding purement patrimoniale ne peut pas bénéficier du report d'imposition sur la plus-value d'apport.
Conséquence pratique : si vous avez constitué une holding pour une opération d'apport-cession sans formaliser le caractère animateur, le report peut tomber rétroactivement en cas de contrôle. L'administration peut remonter jusqu'à 6 ans en cas de manquement délibéré.
L'EEF recommande d'activer dès la création trois leviers complémentaires : convention de management fees facturée mensuellement avec ventilation détaillée, embauche du dirigeant à la holding (au moins 50 % du temps), tenue d'un comité stratégique trimestriel formalisé. Cette triple matérialisation suffit généralement à couvrir le risque de requalification.
IFI : impact direct sur votre patrimoine
Pour l'impôt sur la fortune immobilière (IFI), les biens immobiliers utilisés pour une activité professionnelle peuvent être exonérés. Cette exonération s'applique automatiquement aux biens directement utilisés par le dirigeant pour son activité commerciale, industrielle, artisanale, agricole ou libérale.
Pour les biens détenus via une holding, l'exonération suppose que la holding soit animatrice et que le dirigeant exerce dans l'une de ses filiales opérationnelles. Une holding passive interpose un écran et fait perdre l'exonération — l'immobilier détenu indirectement est intégré à l'assiette IFI à hauteur de la quote-part détenue.
| Régime | Holding passive | Holding animatrice |
|---|---|---|
| Pacte Dutreil 75 % | Non | Oui |
| Apport-cession 150-0 B ter | Non | Oui |
| Exonération IFI biens pro | Non | Oui (sous conditions) |
| Management fees déductibles | Limité | Oui |
| Régime mère-fille 95 % | Oui | Oui |
Un seul régime fonctionne sans la qualification animatrice : le régime mère-fille (article 145 CGI). Pour tous les autres dispositifs majeurs, la qualification animatrice est indispensable.
Vous voulez chiffrer votre situation ?
Estimer gratuitement mes économiesDocumentation à produire (CA holding, contrat de services)
La sécurisation de la qualification animatrice repose sur une documentation rigoureuse, constituée et mise à jour annuellement. Voici le dossier minimum à produire.
Documents juridiques permanents : statuts mentionnant explicitement l'objet d'animation et de gestion des filiales ; conventions de prestations de services signées entre la holding et chaque filiale ; PV d'AG approuvant les conventions réglementées chaque année ; pacte d'associés mentionnant la stratégie d'animation.
Documents opérationnels annuels : factures mensuelles de prestations détaillées par mission ; time sheets du dirigeant montrant le temps consacré à l'animation des filiales ; comptes rendus de comités stratégiques trimestriels ; reportings financiers consolidés produits par la holding ; tableaux de bord opérationnels (commerce, finance, RH) diffusés aux filiales.
Documents financiers : compte de résultat de la holding faisant apparaître un chiffre d'affaires significatif lié aux prestations de services (idéalement >50 % du total) ; balance comptable montrant les écritures de prestations facturées ; liasse fiscale 2050 et suivantes documentées.
Cas concret EEF
Patrick, 58 ans, dirigeait un groupe de 3 SARL dans le BTP en Bretagne (CA cumulé 8 M€). En 2018, il avait constitué une holding pour préparer la transmission à ses 2 enfants. Holding sans salarié, sans convention de prestations, sans PV de comité stratégique. En février 2026, une donation de 1,8 M€ de titres était envisagée avec pacte Dutreil. Lors de notre audit, nous avons identifié que la qualification animatrice n'était pas matérialisable. Risque de redressement à la donation : 405 000 € de droits de mutation au lieu de 100 000 € avec Dutreil. Plan d'action EEF : embauche du dirigeant à la holding (50 % de temps), mise en place de conventions de management fees rétroactives sur 24 mois, tenue de comités stratégiques formalisés, dossier juridique complet. Donation reportée à fin 2027 le temps de constituer la matérialité animatrice. Économie sécurisée : 305 000 € de droits.
3 cas concrets EEF avec montages validés
Trois schémas-types validés par l'EEF sur plus de 2 200 dossiers traités.
Schéma A - Holding animatrice de groupe industriel (CA > 5 M€) : SAS holding détenant 100 % de 2-4 SARL opérationnelles. Dirigeant salarié à 80 % à la holding (DG groupe). Convention de management fees globale facturée 250-400 k€/an. Comité stratégique mensuel. Reporting financier consolidé trimestriel. Pacte Dutreil signé sur les titres holding pour transmission familiale.
Schéma B - Holding animatrice patrimoniale (CA filiales 1-3 M€) : SAS holding détenant 100 % d'une SARL opérationnelle + une SCI immobilière. Dirigeant à mi-temps à la holding et mi-temps à la filiale opérationnelle. Convention plus modeste (60-100 k€/an). Comité stratégique trimestriel formalisé. Schéma adapté aux dirigeants en consolidation patrimoniale.
Schéma C - Holding animatrice mono-filiale en préparation cession : SAS holding constituée 18 mois avant la cession prévue. Convention de management fees (40-80 k€/an). Mise en place de la qualification animatrice pour sécuriser apport-cession 150-0 B ter et future donation Dutreil aux héritiers. Schéma fréquent pour les dirigeants 50-65 ans qui anticipent une cession.
Questions fréquentes
Combien de filiales faut-il pour qualifier la holding d'animatrice ?
Aucun seuil légal. Une holding peut être animatrice avec une seule filiale, à condition que les conditions matérielles soient remplies (animation effective, prépondérance, conventions). La jurisprudence ne fixe pas de nombre minimum. Cependant, une holding mono-filiale est plus exposée à un contrôle car la séparation des activités est plus difficile à matérialiser. Sécurisez doublement la documentation dans ce cas.
Une holding peut-elle être à la fois animatrice et patrimoniale ?
Oui, c'est même fréquent. Une holding peut détenir des participations opérationnelles (animées) et des biens patrimoniaux (immobilier, placements financiers). Pour conserver la qualification animatrice, l'activité d'animation doit rester prépondérante en chiffre d'affaires et en valorisation. Si l'immobilier représente 80 % de la valeur, la qualification peut tomber. La règle EEF : ne pas dépasser 30-40 % de patrimoine non opérationnel à l'actif.
Combien coûte la mise en conformité d'une holding ?
Comptez 4 000 à 12 000 € pour structurer une holding existante : audit fiscal, rédaction des conventions, mise en place comptable, formation du dirigeant aux comités stratégiques. À ajouter le coût récurrent de la comptabilité dédiée holding (1 500 à 3 500 €/an). Ces coûts sont largement amortis par les économies fiscales et les sécurisations qu'ils génèrent.
La qualification est-elle vérifiée à quelle date ?
Selon le dispositif visé : pour le pacte Dutreil, la qualification s'apprécie à la date de la transmission (donation ou décès) ; pour l'apport-cession, à la date de l'apport ; pour l'IFI, au 1er janvier de chaque année. Il est donc essentiel de maintenir en continu la qualification, et pas seulement de la créer ponctuellement avant une opération. Une discontinuité documentaire peut être détectée par l'administration.
Besoin d'un accompagnement personnalisé ?
Plus de 2 200 entrepreneurs ont déjà optimisé leur fiscalité avec la méthode S.O.S de l'EEF.
Prendre contact